- ライブハウス「ドリンク代500円です」初めてライブハウス来たワイ「ドリンク飲まないので大丈夫です」
- 進次郎「お前は防衛産業で働く人の前で死の商人国家と言えるの?」共産「またその論法ですか…」【HotComment】
- 二次元コードって一番普及してるって理由以外でQRコードである必要ある?
- 【画像】地雷系女子、ダイエットと美容整形でめちゃくちゃ垢抜けてしまうwwwwwwww
- 【画像あり】30代おじさんの「貯金」がこれwwwww
- 究極神ゲー異世界転移RTA やる夫ルート 第455話 なんで潰れないのガス会社
- 【順位戦A級】糸谷哲郎九段が永瀬拓矢九段に勝利 永瀬拓矢九段は1敗に後退
- 【悲報】ベトナム人「日本よりベトナムのほうが発展してるし給料いい」→日本離れが深刻化
- 円安で輸出ウハウハのはずが日本は逆にマイナス…儲かる企業の工場がどこにあるか見てみたら…
- 【画像】地雷系女子、ダイエットと美容整形でめちゃくちゃ垢抜けてしまうwwwwwwww
- 【悲報】松崎しげる、海外で大炎上wwwwwwwwwwwwwwwwwwwwwwwwwwwww
- 嫁のツイッターに「職場のきゅんおじ」。話し合いで「息抜きがしたい」と言った嫁の2年後…
- こちらが本物の「たれぱんだ」です…
- 【画像】彼女、ただのキスで彼氏を死亡させてしまうwwww
- うちの犬が急に吠え始めたので様子を見に行くと、野良犬と犬小屋の前で一触即発の状態に。ところが野良犬が突然…
- 妹(高校生)の彼氏が家に入り浸ってたから夏のお風呂後もブラしなきゃいけないしイライラしてた 夜→妹「アンアンアン!!!!」私(もう限界だぁぁぁぁ!)→
- 【ハメ撮り】 こんな完璧な白人少女(18)とセ○クスできるとか死んでもいいよな・・・
- 【有名人の受診】医者や看護師とはいえファンに恥ずかしいところを見られたくないよな他
- ガリガリ君カップとかいう終末期患者の救世主他
- 11月16日のKindle新刊『竜馬がゆく』18巻、『転生したらスライムだった件』17巻、『幸せになりたいマサムネ君』5巻など
iDeCoで節税とか言ってるけど所得税率20%の奴がやっても結局受け取る時に税金20%取られるから意味ないよね
- 進次郎「お前は防衛産業で働く人の前で死の商人国家と言えるの?」共産「またその論法ですか…」【HotEntry】
- セイバー「王で金髪碧眼です」遠坂凛「魔術の名門で美人です」間桐桜「非処女で蟲の巣ですw」 カサカサッ
- 【画像あり】キャバ嬢ゆいぴす、おじさんの亡霊がひざに浮き上がる他
- 【動画】声優・上坂すみれさんのダンス動画が破壊力抜群だと話題に
- 【動画】 前を走るバイク女子が土砂崩れに巻き込まれてしまう瞬間。
- 1日に2回事故を起こした75歳女性、運転シミュレーターで講習 「すべて理解しました…」→
- 【ロシア】美人コンテスト、ぐにゃぐにゃになるモデル
- 【海外の反応】ピットブルは「危険な犬種」か「飼い方次第」か 海外で割れる議論
- 【動画】Hカップグラドルさん、タクシーでドスケベ行為をしてしまうwwwwwww他
- 鉄ヲタのラブライバー、名古屋でハッスル part 1
1: 稼げる名無しさん :2020/10/17(土) 11:22:56.249 ID:G4ZjtWtA0.net
課税先送りのメリットはあるけど資金拘束される代価としてはちょっと足りない
2: 稼げる名無しさん :2020/10/17(土) 11:23:32.382 ID:G4ZjtWtA0.net
受け取る時に税金20%の保証もないし
3: 稼げる名無しさん :2020/10/17(土) 11:23:44.134 ID:DnXIOO47M.net
税金が下がることを期待してだぞ
1001: 以下名無しさんに代わりまして管理人がお伝えします 1848/01/24(?)00:00:00 ID:money_soku
一時金で受け取るときは「退職所得控除」、年金で受け取る場合は「公的年金等控除」が使えるお!
そのため受け取り方次第で無税になる可能性あり。
今沢山儲けていて税負担を減らしたいって人にはお勧めできるお。


🔥 本日のおすすめ商品すべて見る ›

【46%OFF】日清 麺職人 柚子しお 76g×12個が1,285円!1個あたり約107円
価格は販売ページで確認46%OFF
超特価11/16時点

[カンゴール] WOOL CASUAL
価格は販売ページで確認70%OFF
TokkaNow11/17時点

竜馬がゆく 18巻(シリーズまとめ)
価格は販売ページで確認1%OFF
電書セール帳11/17時点
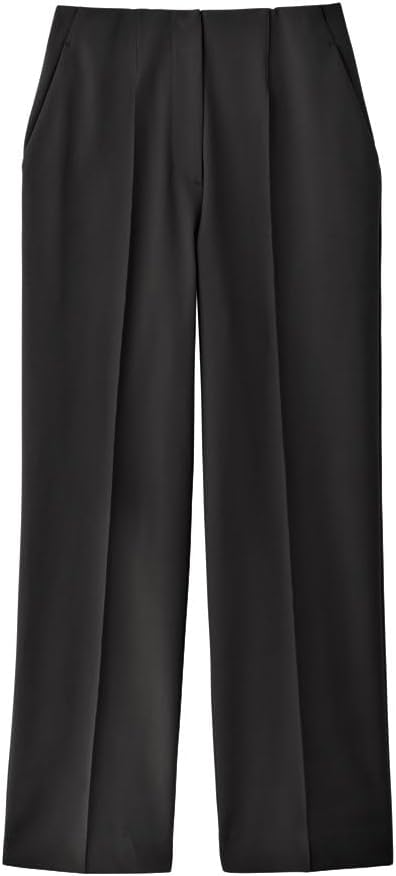
【63%OFF】グンゼ エカルム ワイドパンツ コットン混 TZW682 レディースM ブラックが2,475円!
価格は販売ページで確認63%OFF
超特価11/16時点

ポカリスエット 大塚製薬 ポカリスエット アイススラリー プレクーリング 100g ×36袋
価格は販売ページで確認71%OFF
TokkaNow11/17時点
転生したらスライムだった件 17 とある時空の物語(上)(シリーズまとめ)
価格は販売ページで確認1%OFF
電書セール帳11/17時点

【78%OFF】アディダス 薄手軽量ローカットソックス 3足組 EBL61 メンズS ホワイト/ブラックが488円!1足あたり約163円
価格は販売ページで確認78%OFF
超特価11/16時点

フィリップス 電動歯ブラシ ソニッケアー エキスパートクリーン 本格オーラルケア | 目的に合わせて選べるブラッシング | 2本パック | トラベルケース付き | 携帯用充電式 | トラベルケース付き | ブラック | HX9692/21 | Amazon.co.jp限定
価格は販売ページで確認50%OFF
TokkaNow11/17時点
1001: 以下名無しさんに代わりまして管理人がお伝えします 1848/01/24(?)00:00:00 ID:money_soku
ただ何度か記事にしている通り、退職所得控除は改悪される可能性あり。
特別法人税に関しても「撤廃」ではなく「凍結」としているので、いつか復活を企んでいるのではと懸念の声がある。
関連記事:iDeCoも“増税”か 老後資金に迫る魔の手 「退職所得控除の縮小」がもたらす影響
資金拘束が長期になる点もネックなので、個人的にはまずはNISAや普通の投資・投機推しだな。
その上で資金が余るようであればiDeCoの検討もありだと思っている。
あ、そうそう。
iDeCoは自己破産をしても取り上げられない商品なので、自営業で借金をしつつ経営する場合はやるメリットが一つ増えるな。

現在よく読まれているニュース!:
以下2chの反応と管理人の反応です
4: 稼げる名無しさん :2020/10/17(土) 11:24:06.031 ID:G4ZjtWtA0.net
>>3
下がることあるか?
下がることあるか?
5: 稼げる名無しさん :2020/10/17(土) 11:24:51.114 ID:yoQND7Qp0.net
収入が微妙なラインの人はメリットあるんじゃね
6: 稼げる名無しさん :2020/10/17(土) 11:26:08.165 ID:G4ZjtWtA0.net
所得が900万円を超えてくると所得税率33%だから節税効果出てくる
7: 稼げる名無しさん :2020/10/17(土) 11:26:16.415 ID:5JulQW850.net
受け取る時もかからんだろ
退職金と重なるなら時期ずらせ
退職金と重なるなら時期ずらせ
13: 稼げる名無しさん :2020/10/17(土) 11:30:26.314 ID:G4ZjtWtA0.net
>>7
受け取る時に所得税15%と住民税5%とられるだろ
受け取る時に所得税15%と住民税5%とられるだろ
16: 稼げる名無しさん :2020/10/17(土) 11:50:26.442 ID:5JulQW850.net
>>13
お前情弱すぎん?
エアプかな?
お前情弱すぎん?
エアプかな?
17: 稼げる名無しさん :2020/10/17(土) 11:59:25.915 ID:G4ZjtWtA0.net
>>16
雑所得だから
雑所得だから
8: 稼げる名無しさん :2020/10/17(土) 11:26:33.597 ID:14tk9k7la.net
俺は20%から10%になるし
あと退職金控除枠使える人
まぁ株やってるから繰延だけでも十分ではある
あと退職金控除枠使える人
まぁ株やってるから繰延だけでも十分ではある
9: 稼げる名無しさん :2020/10/17(土) 11:26:52.551 ID:xm2t6sHA0.net
受け取り方も考えろよ
10: 稼げる名無しさん :2020/10/17(土) 11:27:25.546 ID:Y9LhEvL+0.net
始めようと思ってた矢先にコロナで収入減ったから辞めた
11: 稼げる名無しさん :2020/10/17(土) 11:27:31.524 ID:Jv74JXUR0.net
695以上は効果有るだろ
エリート揃いのここには700万未満なんているわけないし
エリート揃いのここには700万未満なんているわけないし
12: 稼げる名無しさん :2020/10/17(土) 11:28:44.706 ID:G4ZjtWtA0.net
所得が900万超えるのは年収1300万円ぐらいから
14: 稼げる名無しさん :2020/10/17(土) 11:31:49.066 ID:u7ic0cvu0.net
イデコやめよ
15: 稼げる名無しさん :2020/10/17(土) 11:35:08.059 ID:G4ZjtWtA0.net
所得900万円のボーダーであってそこから超えた分に大して33−20%の恩恵なので年収1300万円じゃ足りなかったわ
18: 稼げる名無しさん :2020/10/17(土) 12:01:54.513 ID:a9IwMZbM0.net
iDeCoは会社勤めで退職金ある人はあんまりって日経新聞に書いてたから意味ないよ
19: 稼げる名無しさん :2020/10/17(土) 12:02:38.878 ID:0OIsQnFp0.net
ふつう一時金として受け取って退職金控除利用するけどね
本当にiDeCoやってるなら常識
本当にiDeCoやってるなら常識
20: 稼げる名無しさん :2020/10/17(土) 12:09:09.406 ID:HIy5YyNj0.net
退職金控除でゼロだぞ
ただしうまくやれよ
ただしうまくやれよ
21: 稼げる名無しさん :2020/10/17(土) 12:41:37.384 ID:G4ZjtWtA0.net
退職控除とか1500万円分ぐらいしかないし会社の退職金分で消えるだろ
22: 稼げる名無しさん :2020/10/17(土) 12:52:28.330 ID:U/cDCg0v0.net
>>21
これは本物の情弱
これは本物の情弱
23: 稼げる名無しさん :2020/10/17(土) 12:56:48.871 ID:G4ZjtWtA0.net
反論がないなら俺の勝ちね
24: 稼げる名無しさん :2020/10/17(土) 13:04:03.288 ID:U/cDCg0v0.net
別にいいよ
俺は何も困らんし
俺は何も困らんし
25: 稼げる名無しさん :2020/10/17(土) 13:05:06.303 ID:QD+6IMBT0.net
路頭に迷うのお前だしここで負けてもどうでもいいわ
1001: 以下名無しさんに代わりまして管理人がお伝えします 1848/01/24(?)00:00:00 ID:money_soku
現在よく読まれている記事:
やる夫より:こちらもよかったら!
【為替相場】金、株はさらに最高値を追う見通し ドル円は横這い圏、仮想通貨下落


https://viper.2ch.sc/test/read.cgi/news4vip/1602901376/
スポンサードリンク:
相互RSS(ブログロール)
- 【悲報】FGOさん、清楚な不人気キャラを突然長身デカ水着にしてえちえちガチャ実装してしまい無事炎上
- 【後編】虐待を受けて絶縁した実父の元に夫が勝手に娘を連れて行った。帰宅した娘の腕には包帯が巻かれていて…
- トメ「本当に気が利かない嫁ね」私「もう我慢できない…」→何かにつけて嫌味を言ってくるトメに、ついに堪忍袋の緒が切れて…
- 【画像】ジャンポケ斎藤(懲役4年)の法廷画似すぎてて始まるwwwxwwwwwwwwwzwwww
- 彼女いらない派なんやが配信見るようになって更に必要性を感じなくなってきてる・・・
- 勇者ヤルオと陛下ヤラナイオの日々 第十六追放:ククク・・・あの追放がやられたか・・・
- 二次元コードって一番普及してるって理由以外でQRコードである必要ある?
- インド高速鉄道、車両は国産・信号はドイツ製に 新幹線方式の導入と費用・安全性をめぐる反応
- 【画像】ちいかわヲタクの部屋、凄すぎるwwwwwwwwwwwwwwww
- 「中国経済はもうダメです」…3億2000万人に広がる「霊活就業」って何?その衝撃実態
- 北海道、人口が500万人を切る…人口減少数で全国ワースト
- 【悲報】 京都のレンタル着物店、韓国人客に「33,000円を3万3千ウォンだと思ってた」とゴネられ半額に値切られるwww
- 遊園地で荷物を運んでくれた母に預けたハンディファンが無くなった。「無責任じゃない?」と言うと「なんでも私のせいにするな!!」と怒鳴られてモヤモヤしてる…
- ブラジル戦での日本の勝利にケチをつけようとした御仁、「ドイツを悪く言うのは止めろ!」とツッコミが殺到する展開に……
- ワンピース←こいつが冷笑されるようになった原因
- 【画像】地雷系女子、ダイエットと美容整形でめちゃくちゃ垢抜けてしまうwwwwwwww
- 銭湯俺「湯船につかるか」チャポン 右隣の青年「…」ザバァ(湯船から出る) 左隣のおじさん「…」ザバァ(湯船から出る)
- 左派タレントの考案したクマ対策をメディアが大絶賛、「逆効果になるのでは?」と効果を疑問視する声が続出中

コメント