- 彼女いらない派なんやが配信見るようになって更に必要性を感じなくなってきてる・・・
- 【動画】 前を走るバイク女子が土砂崩れに巻き込まれてしまう瞬間。
- 【画像】「いちご100%」の作者が20年ぶりにヒロイン達を描いた結果www
- 【画像】小泉今日子さん(60)、現在のお姿がコチラ
- 進次郎「お前は防衛産業で働く人の前で死の商人国家と言えるの?」共産「またその論法ですか…」【HotEntry】
- 【悲報】子持ちの看護師、FXで全てを失い生活がままならなくなるwwww
- 【ロシア】美人コンテスト、ぐにゃぐにゃになるモデル
- 9割が損してる!ダサ見え卒業、バッグの「正解位置」はここ
- 【笑ったら負け】くだらないのに破壊力がありすぎる画像まとめwwww他
- 日系鉄鋼メーカーの完全勝利に韓国メディアが愕然、絶好調の日本側とは対称的に韓国メーカーは……他
- 【画像】ジャンポケ斎藤(懲役4年)の法廷画似すぎてて始まるwwwxwwwwwwwwwzwwww
- 進次郎「お前は防衛産業で働く人の前で死の商人国家と言えるの?」共産「またその論法ですか…」【HotEntry】
- ロンハーの田村淳、一般人にブチギレて突然DMを送りつけてしまうwww
- 元F1ドライバー「アストンマーチンCEOローレンス・ストロールと直接話したがもう限界に達している」
- 北海道、人口が500万人を切る…人口減少数で全国ワースト
- 【艦これ】 格納庫増設は誰に使うべきかという議論もどうだったか
- ボーナスでハイエンドPC買った
- 共産党員「日本国憲法になって、どこかの国が日本に攻めて来て領土取られましたか?」→竹島
- 11月16日のKindle新刊『竜馬がゆく』18巻、『転生したらスライムだった件』17巻、『幸せになりたいマサムネ君』5巻など
- 【画像】昭和のメスガキ、服装が無防備すぎてエッッッッwwwwwwwwwwwwww
「貯金1000万円でも大丈夫」 老後不安にFPが提言
- 【朗報】AI、凄すぎる・・・勉強めっちゃ捗るし学力差縮むだろこれ
- 中国の首相、高市総理を恐れてフィリピンでコソコソと逃げ回り、バレないように中国へ逃げ帰る
- 「生徒会にも穴はある!」のふしだらな母、フィギュア化決定wwwwwwww
- 【画像】ジャンポケ斉藤の法廷画、コイツみたいになるwwww
- 【朗報】歌手・中島美嘉さん、現在の「喉の状態」を明かした結果…ファン歓喜の展開に!
- 藤川監督がコーチを問い詰めるシーンwwwwwwwwwww
- パンツを下ろしてフサフサ生えてるマ○毛を披露する美女たち
- 経済学者の94%「消費減税はデメリットしか無い」
- 【エ□すぎ】 元カノ(ガチ美少女)を手マンでイカせまくった動画出てきたから晒すわwwwwww
- 証券資産が「8000万円」超えた結果wwwww

1: 稼げる名無しさん 2018/02/16(金) 17:35:42.35
誰もが十分な老後資金を用意できるとは限らない。リストラや病気だってあるかもしれない。だが、『貯金1000万円でも老後は暮らせる』を執筆したフィナンシャルプランナー(FP)の畠中雅子さんは、そこまで心配することはないという。その意図を聞いた。
「老後資金は最低でも夫婦二人で3000万円、病気や介護に備えるなら1億円は必要」といった数字をよく目にします。一般にFPの所へ相談に訪れる人は、ある程度、お金に余裕がある層です。それでも私が相談を受けている人たちの3割前後は老後資金として1000万円も用意できていません。世の中を見渡したら、定年時に3000万円の老後資金を用意できる人はそれほど多くないでしょう。
■1000万円で何とかする
3000万円という目標金額は、高齢者世帯の平均支出と平均寿命からからはじき出した平均値です。現実には老後資金1000万円でやりくりしている高齢者世帯はたくさんありますし、逆に3000万円以上の老後資金があったとしても、支出が平均以上なら平均寿命までに資金は尽きてしまいます。
3000万円ないと老後破綻ということもなければ、3000万円あれば安心老後ということもない。3000万円はそれぞれの老後を考える時の参考値で、あまり意味のある数字ではありません。
老後資金をつくろうと資産運用を考える人もいます。これも時間がある世代なら可能でしょうが、50歳前後の人が6%や7%といった高いリターンを狙って手元資金を運用してもうまくいくものではありません。まして失敗すると取り返しのつかないことになります。
株式相場は乱高下しており、50歳前後になるまで、ほとんど投資をしてこなかった人が飛び込むには難しい相場でしょう。運用も否定はしませんが、定年までの時間が少ない人は取れるリスクも限られます。老後資金は預貯金でためられる範囲の金額というのが現実的でしょう。
老後資金は多いに越したことはありませんが、私は定年時に1000万円くらいの老後資金があれば何とかなると考えています。
まず、65歳まで働く。そして年金を受け取るようになったら、毎月の生活費支出のうち、年金で賄えない赤字を2万円内に抑えます。加えて1年間の特別支出として20万円を別途、用意します。合計で年間44万円。これを65~95歳までの30年間分積み上げると、65歳定年時に準備したい額は1320万円。1000万円を少しオーバーしますが、特別支出分や月の赤字額で調整すれば、1000万円内に収めることも、さほど無理な話ではありません。
皆さん「老後資金をいくらためられるか」ということばかり気にしますが、定年後の支出と両建てで考えるべきです。ためられなければ出ていく分を減らす。ない袖は振れませんから。
■定年後の住み替えが効果的
老後の支出を減らすにはどうすればいいでしょう。節約が真っ先に頭に浮かぶかもしれませんが、生活が厳しいと思っている人は食費などを十分切り詰めていることが多い。現役時代はともかく、年金生活で食費を月1万円節約できる人はほとんどいません。
一番効果的なのは定年後の住み替えです。戸建てに住んでいるなら駅そばの小さなマンションに住み替える。これで家やクルマの維持管理費を抑えられます。
70歳代半ばを過ぎたら、元気なうちに比較的安い料金で日常生活のサポートを受けられるケアハウスに移り住みます。施設によって月の費用は異なりますが、1人なら月7万円程度、夫婦でも月12万円程度で入れる施設はあります。これなら年金で賄えるのではないでしょうか。それまで住んでいた駅そばのマンションを賃貸に出せば生活費の足しにもなります。
以下ソース
https://style.nikkei.com/article/DGXMZO23857590U7A121C1000000
1001: 以下名無しさんに代わりまして管理人がお伝えします 1848/01/24(?)00:00:00 ID:money_soku
うーん?僕がちょっと前に試算した時は毎月20万そこそこ使って90まで生きたとして、1800万以上必要かなって感じになったんだけれど・・・。(65歳で引退として)
家賃が大幅に安くなれば1000万程度でもなんとかなるのかお?

🔥 本日のおすすめ商品すべて見る ›

【46%OFF】日清 麺職人 柚子しお 76g×12個が1,285円!1個あたり約107円
価格は販売ページで確認46%OFF
超特価11/16時点

[カンゴール] WOOL CASUAL
価格は販売ページで確認70%OFF
TokkaNow11/17時点

竜馬がゆく 18巻(シリーズまとめ)
価格は販売ページで確認1%OFF
電書セール帳11/17時点
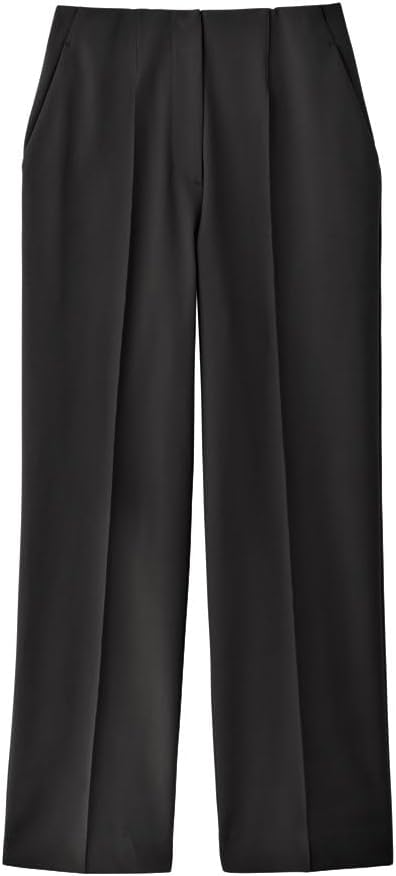
【63%OFF】グンゼ エカルム ワイドパンツ コットン混 TZW682 レディースM ブラックが2,475円!
価格は販売ページで確認63%OFF
超特価11/16時点

ポカリスエット 大塚製薬 ポカリスエット アイススラリー プレクーリング 100g ×36袋
価格は販売ページで確認71%OFF
TokkaNow11/17時点
転生したらスライムだった件 17 とある時空の物語(上)(シリーズまとめ)
価格は販売ページで確認1%OFF
電書セール帳11/17時点

【78%OFF】アディダス 薄手軽量ローカットソックス 3足組 EBL61 メンズS ホワイト/ブラックが488円!1足あたり約163円
価格は販売ページで確認78%OFF
超特価11/16時点

フィリップス 電動歯ブラシ ソニッケアー エキスパートクリーン 本格オーラルケア | 目的に合わせて選べるブラッシング | 2本パック | トラベルケース付き | 携帯用充電式 | トラベルケース付き | ブラック | HX9692/21 | Amazon.co.jp限定
価格は販売ページで確認50%OFF
TokkaNow11/17時点
1001: 以下名無しさんに代わりまして管理人がお伝えします 1848/01/24(?)00:00:00 ID:money_soku
正直に言って、大きな支出が続くと4、500万はあっという間になくなるからなー。
年金が減額される事も見越して、2000万程度はあったほうがいいと俺も思うかな。

現在ホットなニュース!:

記事途中にコメントが入ります。
現在ONです。
以下2chの反応と管理人の反応です
2: 稼げる名無しさん 2018/02/16(金) 17:36:49.36 ID:iq5syfIB.net
一億必要と煽りまくったら消費しなくなったので作戦を変えました
248: 稼げる名無しさん 2018/02/17(土) 12:06:46.35 ID:slBL9q+P.net
>>2
この10年で日本を低迷させたのは「老後に1億必要!」とか「少子化で100年後に日本人は半減する」とかのオカルト発信してる奴らだよね。
みんなお金を使わなくなっちゃったろうが。
この10年で日本を低迷させたのは「老後に1億必要!」とか「少子化で100年後に日本人は半減する」とかのオカルト発信してる奴らだよね。
みんなお金を使わなくなっちゃったろうが。
4: 稼げる名無しさん 2018/02/16(金) 17:47:10.52 ID:EwZxWtDV.net
貯金を使い果たして
生活保護
これが正解
生活保護
これが正解
247: 稼げる名無しさん 2018/02/17(土) 12:04:59.41 ID:pjm48Zsc.net
>>4
失敗したら死ぬけどな
役場も優先順位あるからまっとうな弱者ならやめとけ
失敗したら死ぬけどな
役場も優先順位あるからまっとうな弱者ならやめとけ
6: 稼げる名無しさん 2018/02/16(金) 17:48:45.14 ID:Njfb0pR8.net
> まず、65歳まで働く。そして年金を受け取るようになったら、毎月の生活費支出のうち、
> 年金で賄えない赤字を2万円内に抑えます。
そうですか。
> 年金で賄えない赤字を2万円内に抑えます。
そうですか。
7: 稼げる名無しさん 2018/02/16(金) 17:49:34.82 ID:pFsmqKIK.net
年金が毎月いくら支給される前提で書いてるんだ?こっちは年金なんて国家的詐欺で受給年齢に達した頃には
全く支給されないだろうから、それでも生き延びるにはって前提で貯めようとしてるんだぜ。
全く支給されないだろうから、それでも生き延びるにはって前提で貯めようとしてるんだぜ。
140: 稼げる名無しさん 2018/02/16(金) 23:56:50.06 ID:Q2l1lOTh.net
>>7
その可能性は高いね。
だから、減額されても早くもらう選択肢もあるね。
その可能性は高いね。
だから、減額されても早くもらう選択肢もあるね。
9: 稼げる名無しさん 2018/02/16(金) 17:49:50.34 ID:9fDEW6ef.net
まず65歳まで仕事がないし退職金もなければ貯金も大したことがない
つまりこの条件も理想論の話でしかない
つまりこの条件も理想論の話でしかない
11: 稼げる名無しさん 2018/02/16(金) 17:53:39.65 ID:dYBQMaIm.net
年金をアテにできるサラリーマンではない人
農業、自営業など国民年金しかもらえない人たちの老後はどうすんの?
一部の人をのぞいて、ほとんどが貧しい人たちだし
農業、自営業など国民年金しかもらえない人たちの老後はどうすんの?
一部の人をのぞいて、ほとんどが貧しい人たちだし
18: 稼げる名無しさん 2018/02/16(金) 18:06:14.56 ID:PqQDiE7k.net
1000万てお一人様の場合?
夫婦二人?
夫婦二人?
26: 稼げる名無しさん 2018/02/16(金) 18:14:31.64 ID:S5OomK6c.net
若い人はSP500に投資しておけばいいよ。
28: 稼げる名無しさん 2018/02/16(金) 18:18:41.51 ID:rKV0GwPg.net
生涯賃貸がいいんだけど、70歳過ぎたら大家に追い出されそうだし
しょうがないから中古の小さめの家でも買うかなぁ~
とボンヤリ考えてる。
しょうがないから中古の小さめの家でも買うかなぁ~
とボンヤリ考えてる。
37: 稼げる名無しさん 2018/02/16(金) 18:38:00.55 ID:dL4f3LdJ.net
>>28
正解。私も同じ考え
最後は夫婦二人、そして片方死ぬから
駅近の中古マンションをキャッシュで買うつもり
正解。私も同じ考え
最後は夫婦二人、そして片方死ぬから
駅近の中古マンションをキャッシュで買うつもり
39: 稼げる名無しさん 2018/02/16(金) 18:40:35.53 ID:x3PFPwDA.net
>>28
地方都市の中古ワンルームマンションなら300万円くらいである
地方都市の中古ワンルームマンションなら300万円くらいである
47: 稼げる名無しさん 2018/02/16(金) 18:59:55.51 ID:OvfBiRzB.net
>>28
もう数十年たって団塊世代の次の代が高齢者になるころには賃貸物件が余りまくる
から年齢での差別は無くなってくると思うよ。
保証人も連帯保証人制度から保証会社+保険料に置き換わってきてるから、一生
賃貸でも将来借りられない状況にはならないと楽観視してる(当方40代)。
税金や維持費の問題、越したいときに売れるかどうかとかのリスクを考えると
自分的には一生賃貸でいいと思ってる。
もう数十年たって団塊世代の次の代が高齢者になるころには賃貸物件が余りまくる
から年齢での差別は無くなってくると思うよ。
保証人も連帯保証人制度から保証会社+保険料に置き換わってきてるから、一生
賃貸でも将来借りられない状況にはならないと楽観視してる(当方40代)。
税金や維持費の問題、越したいときに売れるかどうかとかのリスクを考えると
自分的には一生賃貸でいいと思ってる。
49: 稼げる名無しさん 2018/02/16(金) 19:07:22.23 ID:5Q0tZT/L.net
>>47
同じ 生涯賃貸でいいかと
年齢的に追い出しかけられたら
UR県営市営に転がりこもうかとも思う
同じ 生涯賃貸でいいかと
年齢的に追い出しかけられたら
UR県営市営に転がりこもうかとも思う
30: 稼げる名無しさん 2018/02/16(金) 18:23:40.67 ID:KJJsjvqJ.net
>>1
>私は定年時に1000万円くらいの老後資金があれば何とかなると考えています。
なんの根拠もない空想
>私は定年時に1000万円くらいの老後資金があれば何とかなると考えています。
なんの根拠もない空想
33: 稼げる名無しさん 2018/02/16(金) 18:33:06.13 ID:DsBLW09A.net
うちの親は年金35万ぐらい出てるのに貯金貯金言ってる
年寄りは金がないと不安になるらしい
年寄りは金がないと不安になるらしい
46: 稼げる名無しさん 2018/02/16(金) 18:58:08.17 ID:mF6ugASC.net
>>33
下手したらそれより少ない働き盛りより多いw
子育てが終わってるなら十分な金額
食費と医療費、住民税と所得税、固定資産税くらいだろw
下手したらそれより少ない働き盛りより多いw
子育てが終わってるなら十分な金額
食費と医療費、住民税と所得税、固定資産税くらいだろw
160: 稼げる名無しさん 2018/02/17(土) 07:29:16.70 ID:4jAnj9mv.net
>>33
身体はどんどん悪くなるからね。
身体はどんどん悪くなるからね。
63: 稼げる名無しさん 2018/02/16(金) 19:33:05.06 ID:0sI7J7iO.net
運用益+給与でちょっといい賃貸の方が良くない?
68: 稼げる名無しさん 2018/02/16(金) 19:45:10.40 ID:K2a++ryt.net
そもそも普通の人は、現役時代の総支給(手取りじゃない)で2億程度なんだから
1億なんて残るハズないんだよね
1億なんて残るハズないんだよね
142: 稼げる名無しさん 2018/02/17(土) 00:05:09.25 ID:oYQi9VmK.net
>>68
投資をして増やせば一億ぐらい残る可能性は十分ある。
投資をして増やせば一億ぐらい残る可能性は十分ある。
174: 稼げる名無しさん 2018/02/17(土) 08:19:10.32 ID:EuXjRZoA.net
>>142
0になる可能性もあるけどな
しかも素人だとその可能性の方が高いし w
0になる可能性もあるけどな
しかも素人だとその可能性の方が高いし w
205: 稼げる名無しさん 2018/02/17(土) 09:59:55.10 ID:oYQi9VmK.net
>>174
自分は、総資産7400万円。含み益2000万円。アメリカ株オンリー。
アメリカ株を30年ドルコスト法で買い続けるのがお勧め。投資は自己責任で。
自分は、総資産7400万円。含み益2000万円。アメリカ株オンリー。
アメリカ株を30年ドルコスト法で買い続けるのがお勧め。投資は自己責任で。
79: 稼げる名無しさん 2018/02/16(金) 20:27:47.94 ID:vs3OGyvM.net
自営業の国民年金は年間70万ぐらいだぞ
退職金もないしどうすりゃいんだよ
退職金もないしどうすりゃいんだよ
81: 稼げる名無しさん 2018/02/16(金) 20:30:14.07 ID:JHztKWFI.net
>>79
まじめな話
今初めてわかったことじゃないでしょ
まじめな話
今初めてわかったことじゃないでしょ
162: 稼げる名無しさん 2018/02/17(土) 07:34:07.08 ID:4jAnj9mv.net
>>79
その分働いている間に貯蓄すればいいだけの話。
その分働いている間に貯蓄すればいいだけの話。

独立目指して準備中だけれど、自営業にも退職金に相当する積立があるみたいだお。
それで節税も可能みたいなので、悪くないかなーと思うお。
92: 稼げる名無しさん 2018/02/16(金) 20:55:04.92 ID:vs3OGyvM.net
暮らせなくなったらナマポ申請すれば良いだけ
1001: 以下名無しさんに代わりまして管理人がお伝えします 1848/01/24(?)00:00:00 ID:money_soku
引用元:anago.2ch.sc/test/read.cgi/bizplus/1518770142/
そろそろ確定申告の時期です。準備をしておきましょう。:
仮想通貨利益への対応も。会計ソフト「freee」

超有名な確定申告ソフト「弥生会計」

管理人オススメニュース!:
スポンサードリンク:
相互RSS(ブログロール)
- 【画像】クソガキ、JKをはべらせてオラつくwwwwwwwwwwwwwww
- 息子の嫁が妊娠したから出産の手伝いをするとかで1ヶ月の産休を願い出たが受理されなかった。すると...
- 【画像あり】どのおばさん孕ませたい?
- 【悲報】ワイ、駅を出禁になる・・・・・・
- 妹が作ったクッキーを父が職場に持って行って大好評。結果父は調子に乗り出した
- 私は中国人です。中国が多くのウイグル族を殺害したという報道を皆さんは本当に信じていますか?
- ハチワレ、ようやく気付く
- 春に出産予定。夫『月に20日も出張があるから、夏まで里帰りしていいよ』私『そうしよ』トメ『私は一人で
- ずっと俺を好きでいてくれた幼馴染が他人のものになった
- 野球観戦したくてうちに入り浸る阪神ファンのトメをせっかく追い出したのに
- 【画像】元SKEのお●ぱいこと本郷柚巴(23)、けっこう厳しい
- 中国人「次は高市早苗首相だ!山上徹也は抗日英雄だ」暗殺予告をネットに投稿 ⇒ 調子に乗って拡散しまくった結果www
- 宿題ぐらい「自力でやらないと」…でも勉強はチャッピー頼み、思考丸投げ「自分の今後怖い」
- ガリガリ君カップとかいう終末期患者の救世主他
- 政党支持率 立憲民主1% 民主改革0% 中道不明 ←こいつらどうすればいいの?
- 古代ギリシャ人(紀元前400年)「地球の直径知りたいなぁ…せや!」
- 【有名人の受診】医者や看護師とはいえファンに恥ずかしいところを見られたくないよな他
- 【悲報】毎日ペットボトル飲料を3~4本飲んでるけど、コスパ悪くね?
- 趣味で一月30000円って、安くね?
- 【悲報】毎日ペットボトル飲料を3~4本飲んでるけど、コスパ悪くね?

コメント