- 職場の先輩が週一で手作りお菓子を持ってきて配る。私は手作りが無理だから受け取っては捨てていた
- 【画像】孫悟空さんが唯一ワクワクしなかった強敵がこちらwwwwwwww
- 【悲報】ジャングリアの株価、6000万円が1円に大化けして逝く
- 元彼「反省した?お前に裏切られたせいでふさぎ込んで病状が悪化したんだ。早く謝りに来い」とFAXが。これがロミオファックスか...
- 【Microsoft】アウトルックってただのメーラーちゃうん? なんで「大規模障害」なんておこるねん
- 【46%OFF】日清 麺職人 柚子しお 76g×12個が1,285円!1個あたり約107円
- 世帯年収1000万でも都内マンション購入断念 5ch「詰んでるだろ」
- 政党支持率 立憲民主1% 民主改革0% 中道不明 ←こいつらどうすればいいの?
- ずっと俺を好きでいてくれた幼馴染が他人のものになった
- コトメの流産の2ヶ月後に私が妊娠。トメ「コトメちゃんが可哀想だから今回は諦めて(困り顔)」旦那「それか、子供は姉貴にあげよう。俺達の子供はまたいつでも出来るだろ?」
- 【悲報】転売ヤー増えすぎ、10個限定のキーホルダーが10個ともメルカリ出品www
- 【悲報】逮捕された人気インフルエンサーの女がパトカー内で謎のポーズ→女「NARUTOのポーズをした」
- 「あげぽよ」生みの親の元モデル・川端かな子(36)が入れ墨ビッシリ彼氏(42)に殴り殺される
- 【画像】純愛ヱロ漫画好きなやつ集合wwwww
- ずっと俺を好きでいてくれた幼馴染が他人のものになった
- 【動画】 ドームの駐車場でカーセ○クスしてる車 ⇒ 中から「ビールの売り子さん」が出てきてワロタwww
- 【画像】 ラーメン二郎亀戸店が改心!?衝撃の対応がこちらw w w w w w w
- 【まぁらぁたん♡】 麻辣湯って何で若い女性の間で流行ってるのwwwwwwww
- 11月16日のKindle新刊『竜馬がゆく』18巻、『転生したらスライムだった件』17巻、『幸せになりたいマサムネ君』5巻など
- 【動画】 美巨乳モデルさん、乳首丸出しでランウェイを歩いてしまうwwwwww
起業して役員報酬貰うのではなく自社株買いや配当で益を得る経営者って賢いよな
- 【悲報】瀬戸環奈さん、パチ屋のイベントに来たイケメンファンにメスの顔になってしまう
- ガリガリ君カップとかいう終末期患者の救世主他
- 【画像】自衛隊の給料、実はもらいすぎだったと話題になるwww
- 【二次エ□】 足コキ好きにはたまらない画像まとめwww
- 性欲が暴走した男子高校生、10代女性のお●ぱいを揉みまくって逮捕
- 海外「日本に住んでたことあるけど、この写真はほんとに羨ましい」日本のとあるものを紹介する写真に羨望の声が集まる【海外の反応】
- 【多文化共生社会】ブラジル国籍の中学生犯罪者グループが愛知県の住宅に侵入し日本人女性を襲撃 女性は肺に穴があき重傷【HotTweets】
- 【有名人の受診】医者や看護師とはいえファンに恥ずかしいところを見られたくないよな他
- 口うるさいクラスメイトには催眠術をかけて生ハメえ●ち❤️♥️❤️♥️❤️
- 【あんこ】黒ギャルとオタクくんでダンジョン配信してみるよ!! 第2話 アーシのような黒ギャルには無縁だと思ってたところにどんどん足を運ぶことになるのう
1: 稼げる名無しさん 2020/01/25(土) 17:11:31 ID:flYsFTGy0.net
株は20%しか税金取られないからな
1001: 以下名無しさんに代わりまして管理人がお伝えします 1848/01/24(?)00:00:00 ID:money_soku
コメント欄で議論が起きているのを見つけたので。
これは「ビットコインは50%課税」と同じくらい勘違いを人が多いような気がするお。
役員報酬は損金算入が可能だけれど、配当金は確定後の利益から払われるので損金算入不可能なんだお。
つまり自分で起業したオーナー企業の場合(特に非上場の場合)、配当で出すと逆に損をする可能性ありだお。
参考ソース:非上場会社の自社からの配当金には最大55%の税金が課せられます!

🔥 本日のおすすめ商品すべて見る ›

【46%OFF】日清 麺職人 柚子しお 76g×12個が1,285円!1個あたり約107円
価格は販売ページで確認46%OFF
超特価11/16時点

[カンゴール] WOOL CASUAL
価格は販売ページで確認70%OFF
TokkaNow11/16時点

竜馬がゆく 18巻(シリーズまとめ)
価格は販売ページで確認1%OFF
電書セール帳11/16時点
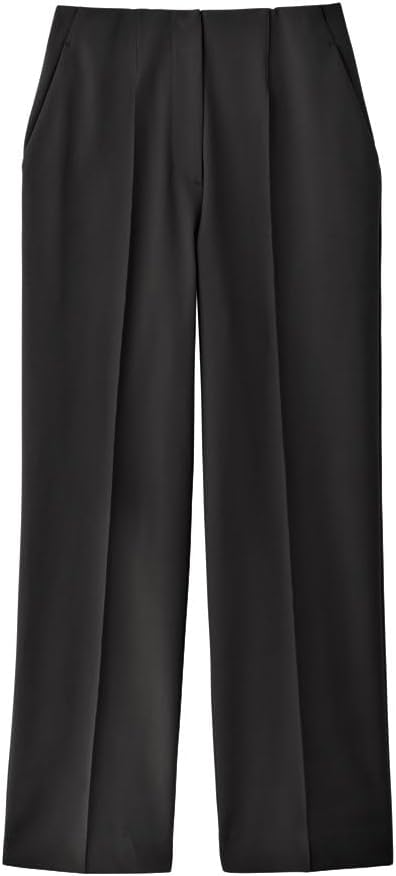
【63%OFF】グンゼ エカルム ワイドパンツ コットン混 TZW682 レディースM ブラックが2,475円!
価格は販売ページで確認63%OFF
超特価11/16時点

ポカリスエット 大塚製薬 ポカリスエット アイススラリー プレクーリング 100g ×36袋
価格は販売ページで確認71%OFF
TokkaNow11/16時点
転生したらスライムだった件 17 とある時空の物語(上)(シリーズまとめ)
価格は販売ページで確認1%OFF
電書セール帳11/16時点

【78%OFF】アディダス 薄手軽量ローカットソックス 3足組 EBL61 メンズS ホワイト/ブラックが488円!1足あたり約163円
価格は販売ページで確認78%OFF
超特価11/16時点

フィリップス 電動歯ブラシ ソニッケアー エキスパートクリーン 本格オーラルケア | 目的に合わせて選べるブラッシング | 2本パック | トラベルケース付き | 携帯用充電式 | トラベルケース付き | ブラック | HX9692/21 | Amazon.co.jp限定
価格は販売ページで確認50%OFF
TokkaNow11/16時点
1001: 以下名無しさんに代わりまして管理人がお伝えします 1848/01/24(?)00:00:00 ID:money_soku
まぁそんなにうまい話は無いという事で。
参考ソース:最高55%の税負担も…非上場企業「みなし配当課税」の恐怖

現在よく読まれているニュース!:
- 【無料、10円台の書籍も多数】Kindle本が強烈に安くなっているセールを網羅!
- 【警告】日本人の大腸がん、原因の5割が『これ』だと判明
- 【悲報】ジャングリアの株価、6000万円が1円に大化けして逝く
- 【愕然】入社前ワイ「うわここの会社作業着かよ・・・底辺やんけ」 → 結果
- 【画像】垂れ〇女子、上方アプデでドエッチお〇女子に変貌
- 令和のミスコン、顔面偏差値よりお●ぱいで火花を散らす時代へ突入
- 【画像】ジャンプで打ち切られた漫画家さん、同じ設定でヤングマガジンでリベンジするも、漫画史に残るレベルの打ち切りで二度死ぬ
- 女性さん、駅で男性に傘を当てるも謝るどころか逆に煽り始め最終的にとった行動がこちら・・・
- 【画像】 ホンダの新型プレリュードがなぜダサいのかXで話題に
- 海外「最高すぎる!」世界的人気の日本の漫画が実は史実だったことに海外からコメントが殺到中
- 【動画】 激チョロ巨〇娘と旅館のバイトで一緒の部屋。ふとお●ぱい触ったらポローン 笑
- 【鬱展開】 マジで救いが一切ない「作者は何を考えてこんな結末にしたんだ…」ってなる絶望ENDの作品教えて
- 【画像】 女の子「お○ぱいなんてただの皮膚と脂肪のかたまりだよ?」
- 【動画】 陽キャ「妹のマ○コ、イクまで舐めろ!ギャハハ!ナイス!」
- セ○クスのプロ♀「手伝いますね♡」⇒ 男女どっちも絶頂させててエ□すぎ
- 【動画】 セ○クスロボット、白人美女をイかせまくる。生配信で痙攣しながら潮○きが止まらない放送事故
- 「男の趣味で許せないのってなんだろ」って話になった時に上がったのがこれ →
- 【画像】石川佳純(33)、不倫疑惑
- ブラジル戦での日本の勝利にケチをつけようとした御仁、「ドイツを悪く言うのは止めろ!」とツッコミが殺到する展開に……
- 【悲報】最後がバッドエンドの漫画、どう考えても需要が無さすぎる
- 【動画】山岡家で半ライスを頼んだおじさん、量が少ない事にブチギレてヤバすぎる行動に出る・・・
- 【動画】飛行機のトイレでセ○クスして炎上してるババア、正直クソ抜けると話題に
- 【衝撃映像】地上10mのジム。女子が走るランニングマシンの後ろの ”大きな窓” が開いてた結果・・・
- 東北メガテン 本編には出てこない設定
- バイク買おうと思うんやが
- 【海外の反応】日本の観光地で「実際行ってみたら評判通りだった」ところはどこ? → 「伏見稲荷、個人的には行く価値あったと思う」「道頓堀のカオ…
- Netflixが値上げ、国内2年ぶり 広告付きプランは11%高の990円
- 今の老人ホームじゃバーチャファイター2やぷよぷよの対戦とかしてるからな 俺たちが想像してるような感じではなくなってるわ
- 3/6【震災離婚】震災で義実家親戚の家は倒壊。緊急時だし困ったときはお互い様。迎え入れたら、家漁りや過干渉でストレスマッハ。旦那は我関せず。…
- 【エ〇ゲー】巨〇の魔女姉妹とひと夏の同居生活…寝ている間にこっそりおさわりも!?
- 純粋無垢だった姪っ子は都会がぷに系ギャルに進化!?悪いことしか想像できない…
- 【エ〇ゲー】マスに止まる度にHな指令を実行するエ〇ゲが良すぎて
- 【FX口座を選ぶなら】FX比較ナビ|国内主要会社の比較表
以下2chの反応と管理人の反応です
現在のお得情報はこちら:
2: 稼げる名無しさん 2020/01/25(土) 17:12:09 ID:dFYe7Oy3a.net
所得税だと55%だからな
これ聞いた時頭いいなーって思った
これ聞いた時頭いいなーって思った
3: 稼げる名無しさん 2020/01/25(土) 17:15:11 ID:6GZKkLAYF.net
起業して上場までもっていけたら賢いな
1001: 以下名無しさんに代わりまして管理人がお伝えします 1848/01/24(?)00:00:00 ID:money_soku


新版 ひとり社長の経理の基本
「かせまと!」をGoogleで優先するニュースソースに追加できます!
もしよかったらお願いします~!🙇♂️
もしよかったらお願いします~!🙇♂️




現在よく読まれている記事:
- FX、CFD口座の比較・キャンペーン情報あれこれ
- 食品やファッション、ガジェット等々が半額!?セール品のまとめがこちら
- 楽天お買い物総合ランキング!今最も売れているものはこちら!
- Amazonお買い物総合ランキング!今最も売れているものはこちら!
- 【悲報】女Vtuberさん、ストグラ配信の切り忘れで彼氏バレや内部情報ボロボロ
- 性欲が暴走した男子高校生、10代女性のお●ぱいを揉みまくって逮捕
- 【動画】スポーツジムの三階でトレッドミルを使っていた女性、バランスを崩して窓から転落して死亡
- 【画像】閲覧者の多いアダルトサイトランキグン、発表される
- 【悲報】マクドナルド、15年前のリンクが切れて凄いことになる
- 「ゴルフ漫画」←こいつが麻雀漫画みたく持て囃されない理由
- 【画像】このレベルの貧〇女子、ケツしか武器がない
- 【朗報】セ〇クスにおけるク〇ニ、やるメリットがデカすぎるx
- 【速報】 ChatGPTはフリーランスの仕事を奪うのか? → 63分野を調べた結果
- 【動画】 思春期の姪っ子姉妹がノーパンで家の中をウロウロしててぼ●きが止まらないんだが…
- 中国「中国製車!」タイ「BYD追放!(憤怒」中国企業「労組結成禁止!」タイ「30万人失業危機!」タイ政府「中国製規制!(物品税追加」タイ「中…
- 韓国人「日本3-2ブラジル、劇的ゴールでブラジルに勝利!」→「今日の審判なら韓国でも勝てた…(ブルブル」=韓国の反応
- 現役AKBメンバー、ミニスカ過ぎてパンツどころか〇肉まで(※画像あり)
- 元A●女優「稼ぎまくりってました、かわいいです、エ□いです」←結婚したい
- 【動画】 地下アイドルのステージ、ほとんどストリップ
- 「愛知でレンタカー借りたら、とんでもない物が付属してきたんだが」パシャッ → 名古屋はこれが普通ってマジ!?
- 日本の次世代兵器「レールガン」が10連射に成功 、連射能力・電源の小型化…実用化に向けた新成果!
- 【速報】イーロン・マスク氏「ソフトバンクはタービンの発注で債務不履行になっている」、ソフトバンクGが決算説明会で否定「事実無根」
- 【動画】男2、女1で3Pした大学生 ⇒ 短小男の末路が悲しすぎると話題に
- 【閲覧注意】ウクライナで徴兵から逃れようとした男、グチャグチャになって見つかる…
- 【ガチ動画】隣のヤリマン娘が2分間騎乗位してたから晒す
- 『テイルズ オブ レジェンディア』俺の好きなテイルズ
- 大きくなって仲間と遊び、幼いサルに寄り添う市川市動植物園のパンチくんに米メディアが大注目 海外の反応
- ヤルオは後ろ髪を引かれるようです 第84話 ノカオ、しばかれること その2
- 【エ〇漫画】セ〇クスを注文できるコンビニ、7店目は貝合わせレズ…全肯定の女店員が絶頂我慢からオ〇声ア〇メまで受けとめる
- ミスをした夫をかばった妻、突き付けられた条件「身体を差し出せ」
- 【電書セール帳】開催中の漫画セール、無料シリーズなどを網羅!
引用元:viper.2ch.sc/test/read.cgi/news4vip/1579939891/
スポンサードリンク:
相互RSS(ブログロール)
- 【画像あり】女「パパとママの仕事量の違いを生成AIに作ってもらった」
- 小学校から色覚検査のプリントをもらったんだけど「日常生活に支障がないと気づきにくいですが…」
- 彼が部屋に来た時、私の猫の爪が彼のスラックスの裾に引っ掛かって、彼が「何この馬鹿猫!」とブチ切れた
- 【衝撃】女性の平均年収は342万円、一番高いのは20代後半
- キオクシア、「1株8500円」に暴落! SNSは「借金確定で吐き気と動悸」「損切り遅れた」
- 【芸能】女優・キムラ緑子「日本がかつて戦争に向かった日々に似ている気がします」 今の日本に思い他
- 上沼恵美子、回転寿司の茶碗蒸しを絶賛「そこそこおいしくて安くてありがとうございます」 「位が下がったかも」
- 【動画】一瞬ホラーに見えるよ他
- 穿いてよし!見てよし!女装+女児ショーツフェチの世界
- 【動画】 爆乳OLのお●ぱい触り放題だ!オフィスでドカーンと出してモミモミ、「見てくださいね♪」 笑
- 【画像あり】パチンコ屋「景品の交換価格を改定させていただきます」
- 【悲報】和菓子店の倒産が年間最多を記録←日本人「日本には和菓子は必要ありません。滅びよ」
- 【画像】めざましリポーターさん、胸が気になってモーニングに集中できない
- 俺「連休中ずっと連絡が取れなくて寂しかったよ」彼女「実は猫を車で轢いてしまって…」→突然音信不通になった彼女から、後日聞かされた理由が…
- 貯金感覚でNISAに毎月突っ込んで、車買うとか必要な時に崩すのってありなの?
- インド高速鉄道、車両は国産・信号はドイツ製に 新幹線方式の導入と費用・安全性をめぐる反応
- iDeCo加入率1割に満たず NISAより仕組み難解、金融機関も敬遠
- 【悲報】「アルプス離婚」がヨーロッパで流行中…-8度の山で男性に置き去りにされた33歳女性が凍死
- 日本の夫婦「配偶者との性行為がつらい。でも拒否したら嫌われるかも…」→
- 【画像】女さん(50)「え、個室ビデオって自慰するところなの? 50年生きて初めて知った…怖くて泣いちゃう…」⇒!
- 【驚愕】71歳の明石家さんま、ガチでタトゥーを入れようと調べていた…断念した理由が切なすぎる
- 【画像】最近のJK、デカいwwwwwwwwwwww
- シングルマザー看護師「助けてください。FXのせいで◯◯になってます」→ガチでヤバい状況なんだが・・・
- 【悲報】 競馬、AIに荒らされて逝く
- 【画像】作家の宮部みゆきさん、ガチのゲーマーで「タクティクス・オウガ」を17週する本物であることが判明
- 【国際】 ウェブトゥーン、日本で売上激減
- スパコン「富岳」に不正アクセス 理研が明らかに
- 厳密な都市計画に支配されたドイツ人、日本の自由すぎる町並みに衝撃を受けまくってしまう
コメント